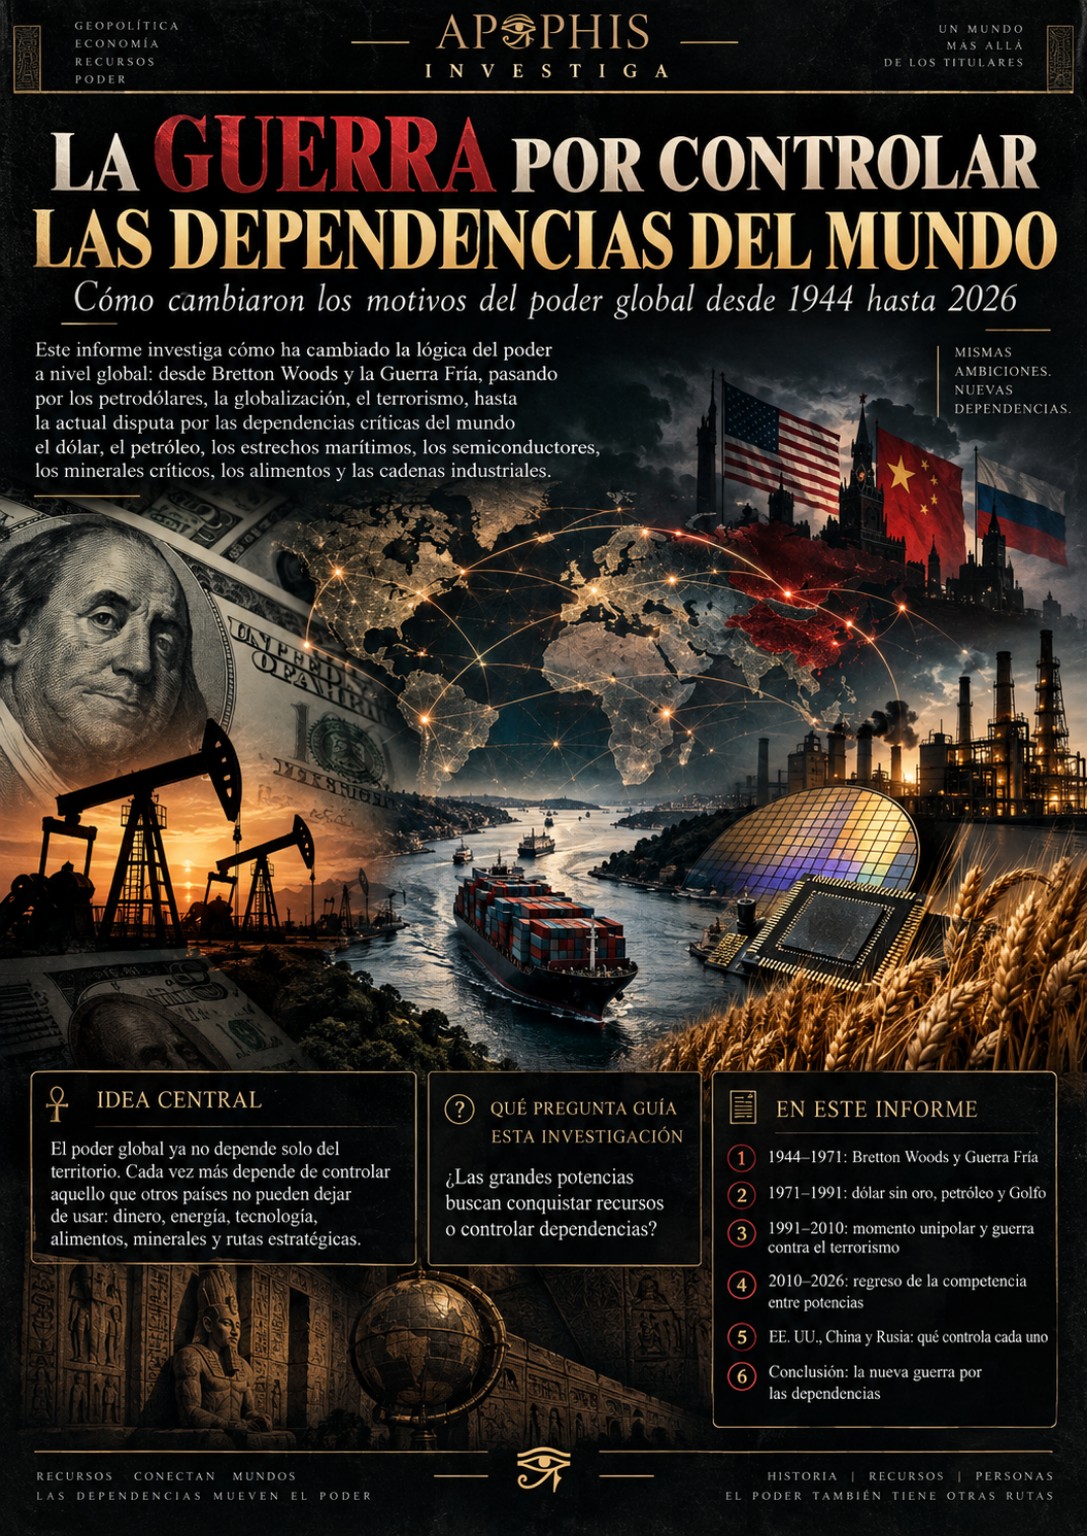
¿Por qué una potencia interviene, sanciona, presiona o protege una región? La respuesta fácil es elegir una sola palabra: petróleo, democracia, territorio, seguridad o dinero. La historia rara vez es tan limpia. Esta investigación sigue los hechos desde 1944 hasta 2026 y busca qué cambia cuando cambia el sistema mundial.
Siete etapas, siete contextos
Bretton Woods: reconstrucción, dólar ligado al oro, FMI y Banco Mundial.
Guerra Fría: contención de la URSS, alianzas, Corea, Vietnam y competencia entre bloques.
Fin de la convertibilidad en oro, shock petrolero, petrodólares y seguridad del Golfo.
Momento unipolar estadounidense y aceleración de la globalización.
11-S, Afganistán, Irak y centralidad de la lucha antiterrorista.
China emerge como rival industrial; Rusia recupera capacidad de confrontación.
Guerra en Ucrania, sanciones, chips, minerales, pagos, energía y rutas convertidos en instrumentos geopolíticos.
1944–1971: oro, reconstrucción y Guerra Fría
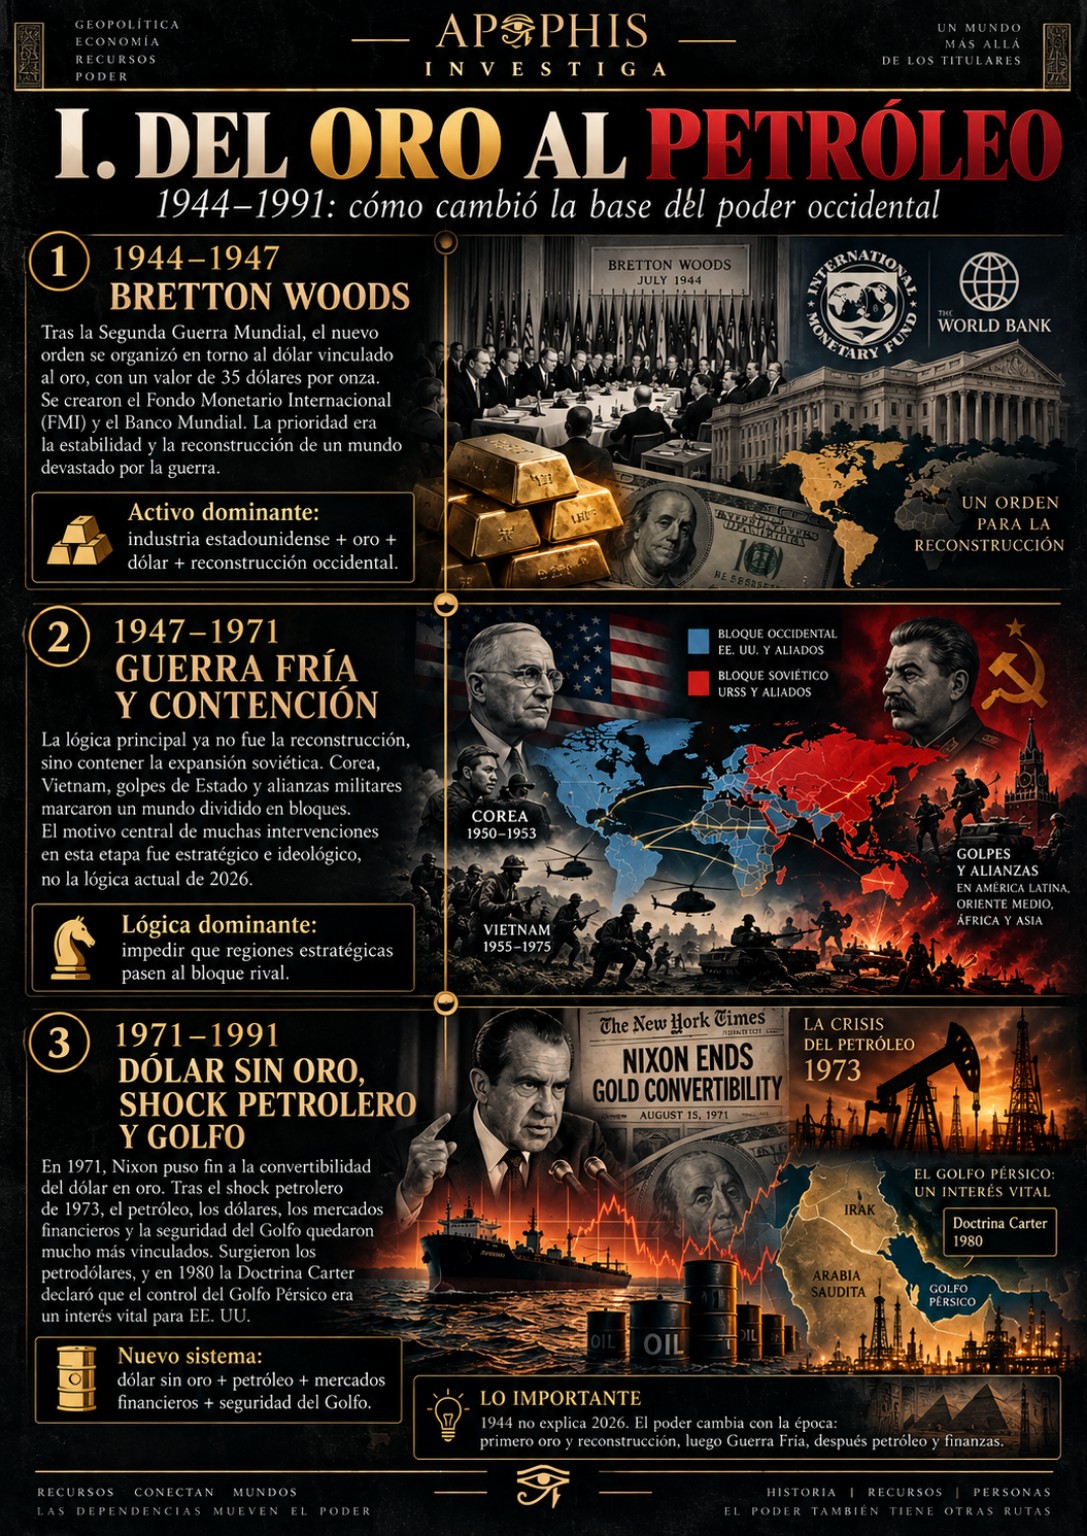
En Bretton Woods, 44 países organizaron un nuevo sistema en torno al dólar, convertible oficialmente en oro a 35 dólares la onza. El objetivo inmediato era estabilizar el mundo de posguerra y evitar otra crisis monetaria como la de entreguerras. El petróleo todavía no era la explicación del sistema.
Pocos años después, la lógica cambió. La Unión Soviética pasó a ser el principal rival estratégico de Washington y la contención se transformó en el marco dominante. Corea, Vietnam y una extensa red de alianzas se entienden mucho mejor dentro de esa competencia entre bloques que a través de una teoría petrolera.
Vietnam demuestra por qué una explicación única falla: la disputa estratégica e ideológica con el bloque soviético era central, mientras el petróleo y el dólar no explican adecuadamente esa guerra.
1971–1991: dólar sin oro, petróleo y Golfo
En agosto de 1971 Richard Nixon suspendió la convertibilidad del dólar en oro. Dos años después, el shock petrolero multiplicó los precios y trasladó enormes excedentes financieros hacia países exportadores. Parte de esos dólares volvió a bancos y activos occidentales: el conocido reciclaje de petrodólares.
La relación entre energía, finanzas y seguridad se volvió mucho más estrecha. En 1980 la Doctrina Carter declaró que un intento de una potencia externa de controlar el Golfo Pérsico sería considerado una amenaza a intereses vitales de Estados Unidos.
Esto no prueba que desde entonces cada intervención estadounidense tuviera por objeto “defender el dólar”. Sí muestra que energía, moneda, mercados y capacidad militar quedaron integrados en una arquitectura de poder mucho más amplia.
1991–2010: globalización, 11-S y otra lógica de seguridad
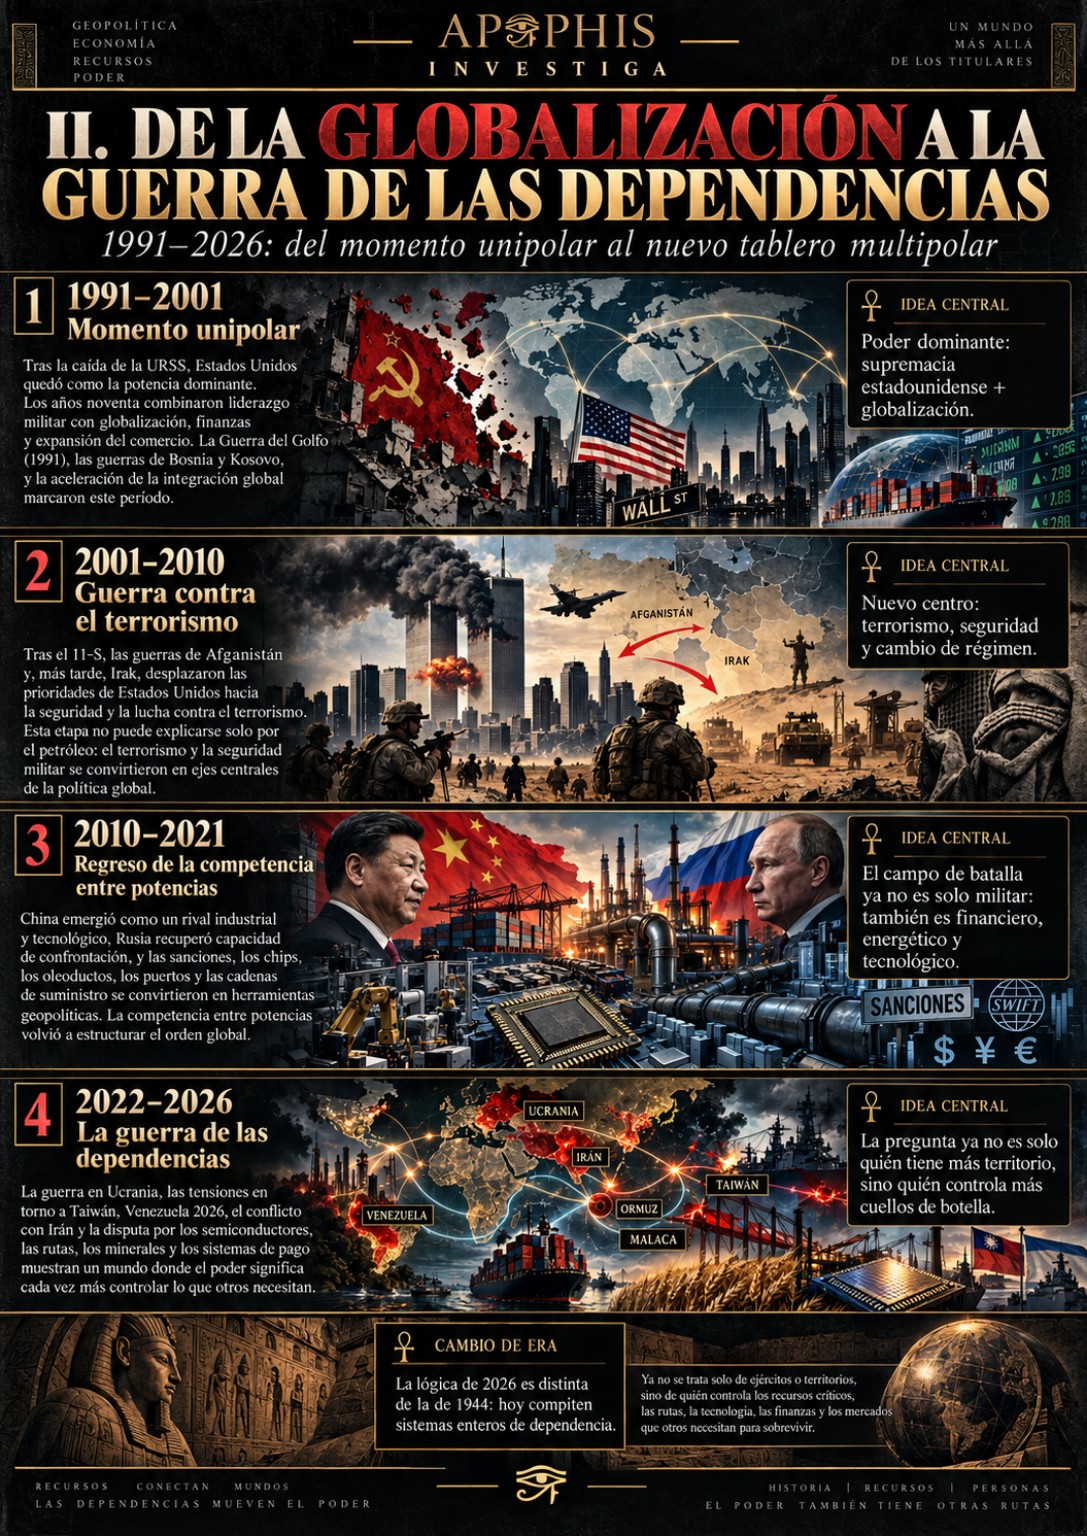
La caída de la URSS dejó a Estados Unidos sin un competidor equivalente. La Guerra del Golfo, Bosnia y Kosovo ocurrieron en una etapa de predominio estadounidense y expansión de la globalización. Nuevamente, no todos los casos encajan en una teoría energética.
El 11 de septiembre de 2001 cambió las prioridades. Afganistán es uno de los contraejemplos más claros a la idea de que toda intervención estadounidense sea por petróleo: Al Qaeda había utilizado Afganistán como santuario y base operativa bajo el régimen talibán.
Irak, en cambio, es más ambiguo. En 2000 las ventas del programa Oil-for-Food pasaron a euros; en 2003 llegó la invasión estadounidense. La secuencia temporal existe, pero por sí sola no demuestra que el cambio monetario causara la guerra. Sí es llamativo que, tras la invasión, la arquitectura de ingresos petroleros iraquíes quedara profundamente vinculada durante décadas al sistema financiero estadounidense.
2010–2026: el poder de ser difícil de reemplazar
En esta etapa el tablero empieza a parecerse al actual. China se consolida como centro manufacturero, Rusia vuelve a confrontar con Occidente y palabras que parecían puramente económicas —chips, gasoductos, sistemas de pagos, puertos, tierras raras— pasan al lenguaje de seguridad nacional.
El FMI utiliza hoy el concepto de dependencias críticas: una relación se vuelve estratégica cuando un actor controla algo esencial y el otro no dispone de sustitutos rápidos y baratos. Esa idea conecta los casos que parecían separados.
Estados Unidos: el activo central es el sistema, no solo el petróleo
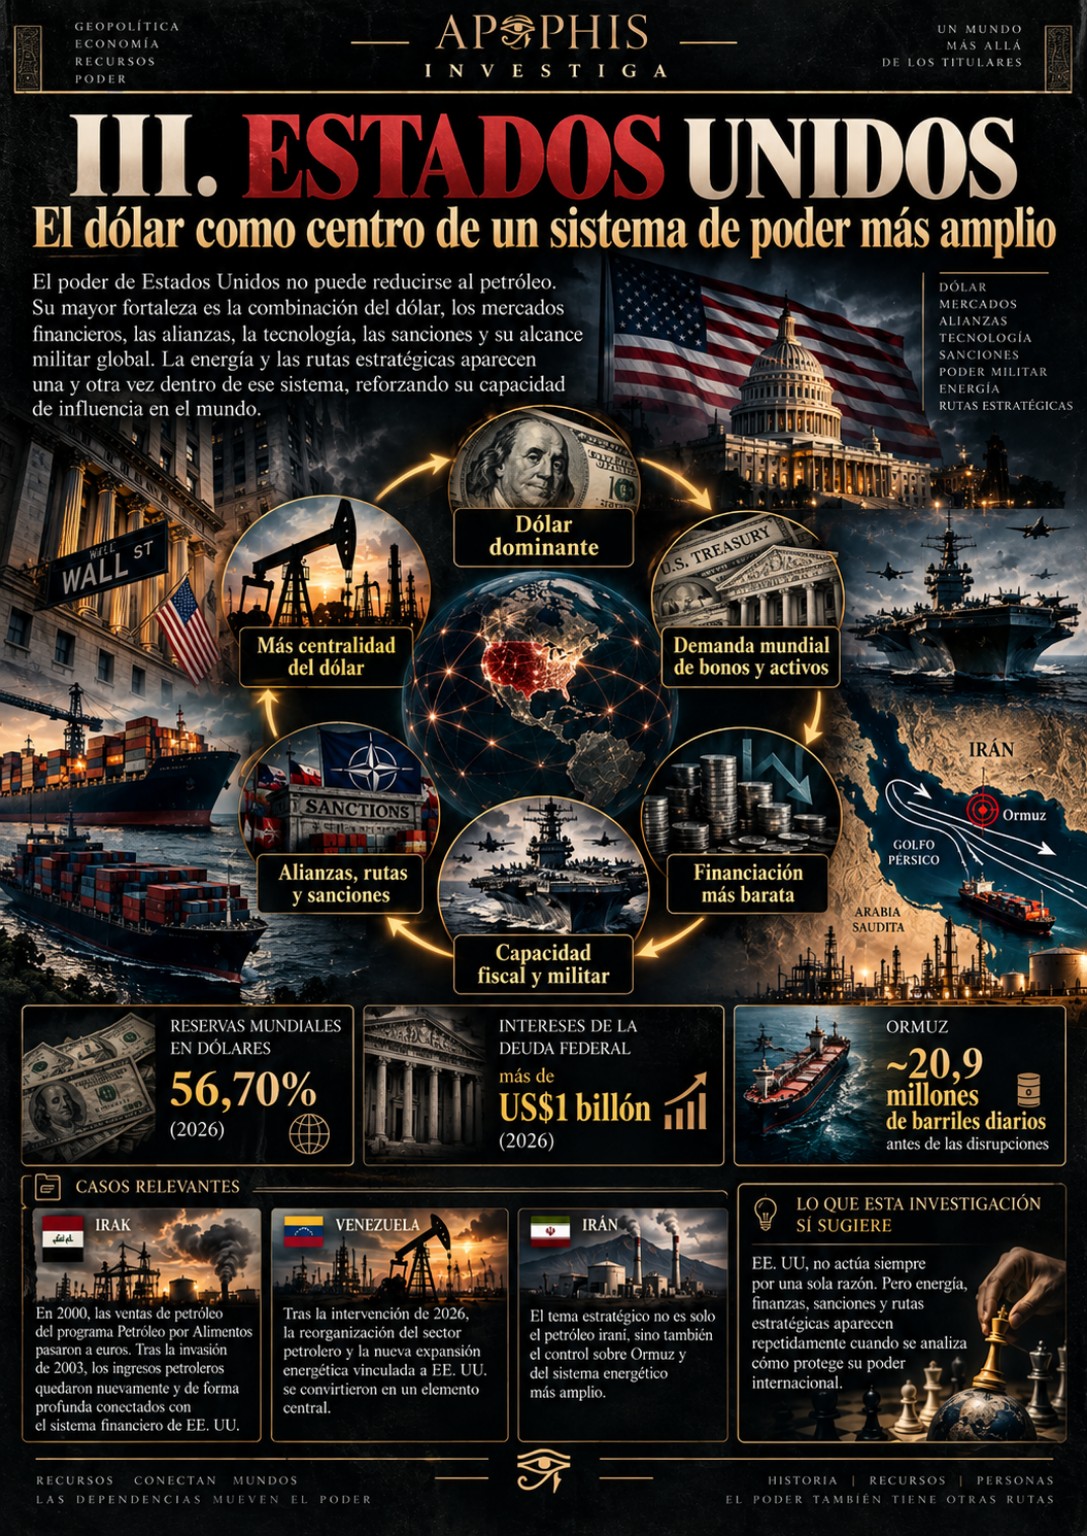
Los datos del FMI publicados el 30 de septiembre de 2026 muestran que el dólar representa el 56,70% de las reservas internacionales declaradas. Su peso viene bajando gradualmente, pero sigue muy por encima de cualquier competidor individual.
La ventaja es concreta: una enorme demanda mundial de dólares y activos estadounidenses amplía la base de compradores de deuda y favorece condiciones de financiación. Al mismo tiempo, la centralidad del sistema financiero convierte las sanciones en una herramienta de política exterior.
La vulnerabilidad está en la otra cara: la Oficina de Presupuesto del Congreso proyecta para 2026 más de US$1 billón en intereses netos, frente a unos US$918.000 millones de gasto total de defensa. Mantener confianza y demanda por activos estadounidenses importa cada vez más.
Irak, Venezuela e Irán: tres casos distintos
Irak: el paso a euros en 2000 y la invasión de 2003 son hechos; atribuir la invasión a esa decisión monetaria no está demostrado. Lo comprobable es que los ingresos petroleros posteriores quedaron profundamente conectados con la Reserva Federal de Nueva York.
Venezuela: tras la operación estadounidense de enero de 2026 y la captura de Nicolás Maduro, la reorganización y expansión del sector petrolero se convirtió rápidamente en un componente central. Eso no demuestra una causa única, pero impide analizar el caso ignorando energía, China y posición regional.
Irán: el petróleo iraní es importante, pero Ormuz lo es todavía más. Antes de las disrupciones pasaban por allí alrededor de 20,9 millones de barriles diarios. La capacidad de afectar una arteria energética mundial convierte la geografía iraní en una herramienta de poder.
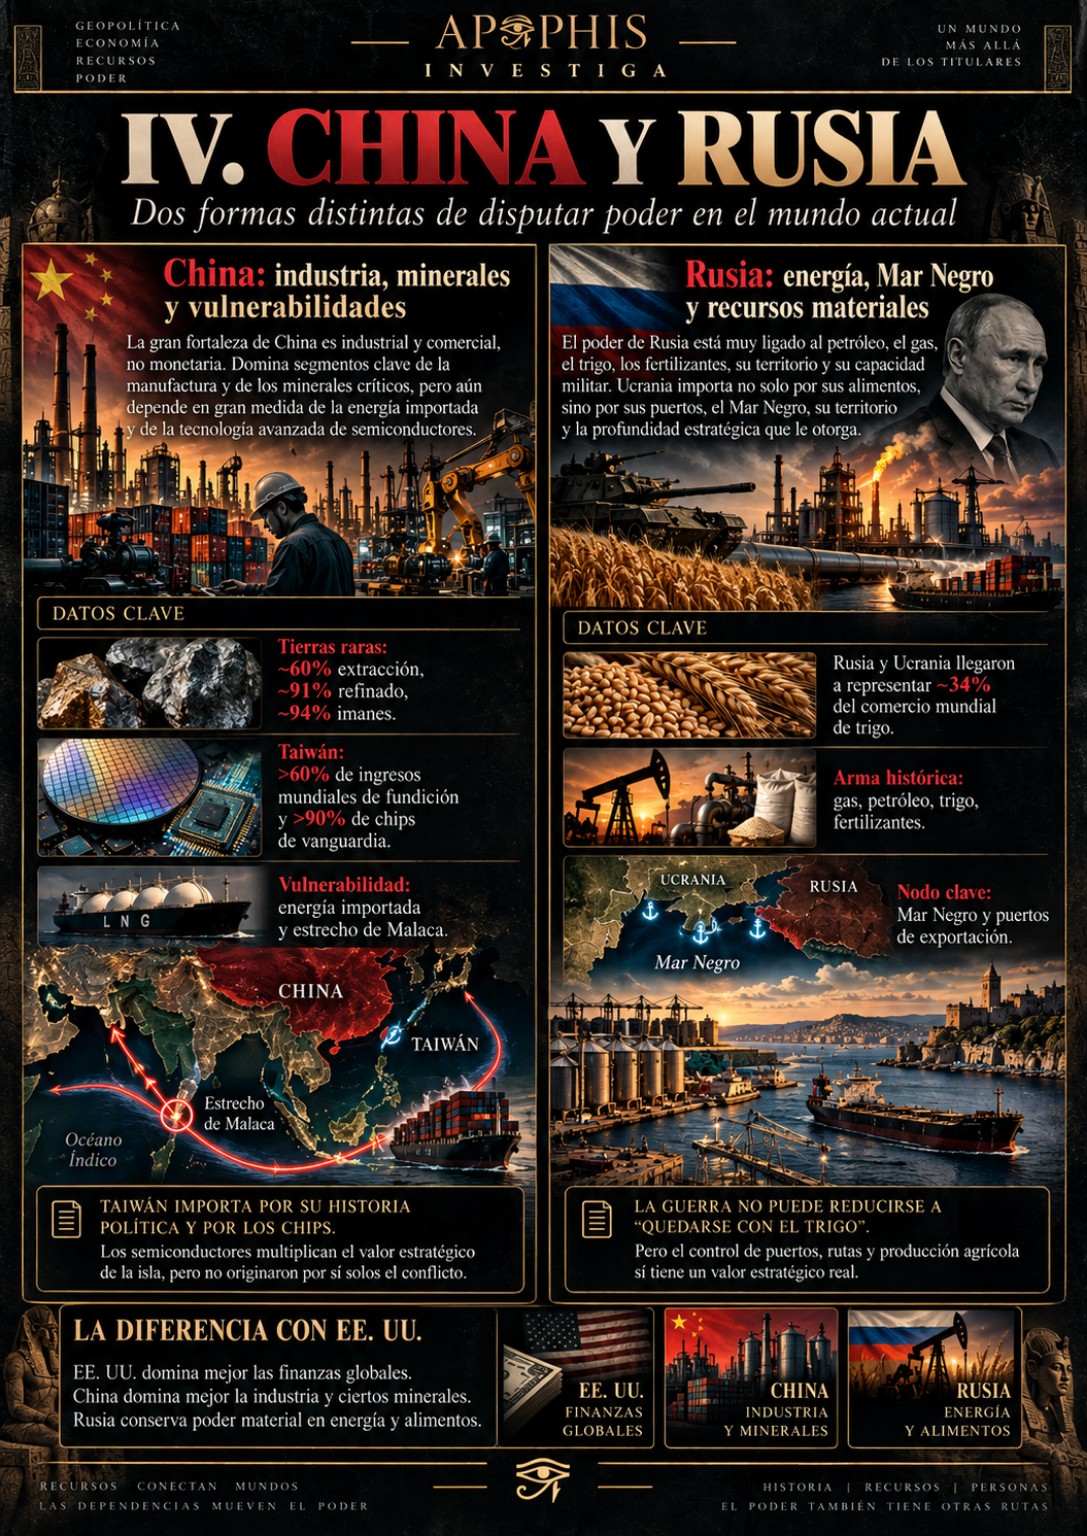
China: industria, minerales y dos grandes vulnerabilidades
China todavía está muy lejos de competir con el dólar en reservas internacionales. Su gran ventaja actual es industrial. Según la Agencia Internacional de Energía, en 2024 concentraba aproximadamente el 60% de la extracción de tierras raras para imanes, 91% del refinado y 94% de la fabricación de imanes permanentes sinterizados.
Ese dominio toca vehículos eléctricos, turbinas, electrónica, robótica y defensa. Cuando un rival depende de una cadena que no puede reproducir rápidamente, la cadena deja de ser solo comercio y se convierte en palanca.
Taiwán: los chips multiplican una disputa anterior
Taiwán concentra más del 60% de los ingresos mundiales de fundición de semiconductores y más del 90% de la fabricación de chips de vanguardia. Pero la disputa política entre Pekín y Taipéi existe desde mucho antes de TSMC. Por eso es incorrecto afirmar que China reclama Taiwán “por los chips”. Lo que sí puede afirmarse es que los semiconductores multiplicaron enormemente el valor estratégico de una disputa histórica.
Malaca y la energía
China también depende de grandes volúmenes de energía importada y de rutas marítimas como el estrecho de Malaca. Esa vulnerabilidad ayuda a entender la diversificación de proveedores, oleoductos, reservas, puertos y expansión naval china: reducir la capacidad de un adversario para cortar lo que tu economía necesita.
Rusia y Ucrania: alimentos sí, pero no solo alimentos
Rusia y Ucrania llegaron a concentrar alrededor del 34% del comercio mundial de trigo en años previos a la invasión. Eso convierte al Mar Negro en una región decisiva para seguridad alimentaria. Sin embargo, reducir la guerra a “Rusia quiere el trigo” no resiste el análisis: Rusia ya era una potencia agrícola y la guerra combina territorio, Crimea, seguridad, relación con la OTAN, puertos, energía e historia.
El valor estratégico de los alimentos aparece por otra vía: la salida. Sin puertos, seguros y corredores marítimos, el producto no llega al mercado. La misma lógica se repite con Ormuz, Malaca y los chips: no alcanza con poseer el recurso; importa controlar la infraestructura que lo conecta con el mundo.
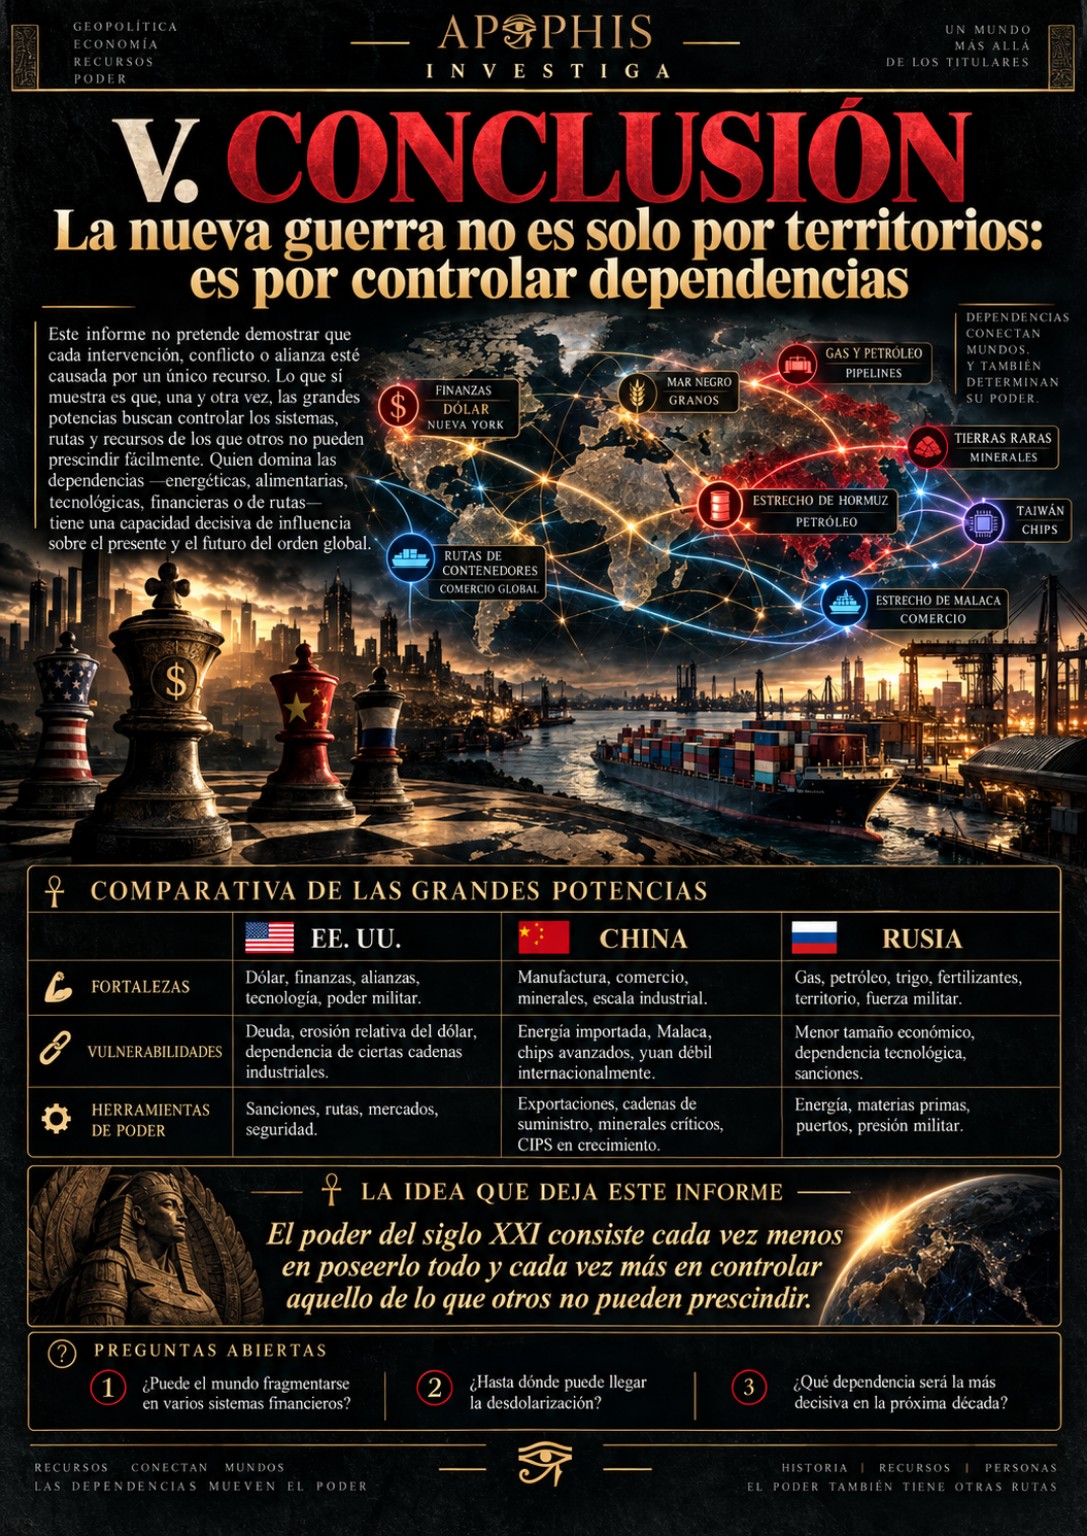
Conclusión: la guerra por las dependencias
La hipótesis inicial era simple: Estados Unidos y petróleo; China y chips; Rusia y alimentos. Después de revisar la historia y buscar casos que contradijeran esa idea, la fórmula quedó demasiado corta.
El patrón que mejor encaja con los hechos es otro: las grandes potencias intentan reducir aquello que necesitan de sus rivales y conservar aquello que sus rivales necesitan de ellas.
Nuevos proveedores, reservas, producción doméstica, rutas alternativas y sistemas de pago propios.
Moneda, mercados, minerales, energía, tecnología, puertos, rutas o cadenas que otros no puedan sustituir con facilidad.
También hay una paradoja: cuanto más se utiliza una dependencia como arma, más incentivos recibe el otro para escapar. Las sanciones impulsan sistemas alternativos; los cortes energéticos aceleran la diversificación; los controles minerales fomentan nuevas minas y refinerías.
La idea que deja este informe
El poder del siglo XXI consiste cada vez menos en poseerlo todo y cada vez más en controlar aquello de lo que otros no pueden prescindir.
Eso no convierte cada conflicto en una conspiración por recursos. Significa que las herramientas del poder cambian con la época y que las grandes potencias intentan proteger los nodos que sostienen su influencia.
Preguntas abiertas
¿Puede el mundo fragmentarse en varios sistemas financieros? ¿Hasta dónde puede llegar la desdolarización? ¿Puede China convertir su poder industrial en poder monetario? ¿Qué dependencia —chips, minerales, energía, alimentos, finanzas o rutas— será la más decisiva durante la próxima década?
Fuentes principales
- Federal Reserve History — Bretton Woods Created.
- U.S. Department of State — Containment and Cold War.
- Federal Reserve History — fin de la convertibilidad en oro.
- FMI — reciclaje de petrodólares.
- Office of the Historian — Doctrina Carter.
- FMI — geoeconomía y dependencias críticas, 2026.
- FMI COFER — reservas internacionales, septiembre de 2026.
- Congressional Budget Office — Budget and Economic Outlook 2026–2036.
- Reuters — arquitectura de ingresos petroleros de Irak, 30/09/2026.
- U.S. EIA — Ormuz y Malaca.
- IEA — tierras raras.
- U.S. International Trade Administration — semiconductores de Taiwán.
- FAO — Rusia, Ucrania y comercio agrícola.
Corte de información: 1 de octubre de 2026. Cuando una relación causal no puede demostrarse, se presenta como hipótesis o interpretación, no como hecho.